
经济学家:稳定盾币不必一味依赖加息
-
Fakhrul Fulvian
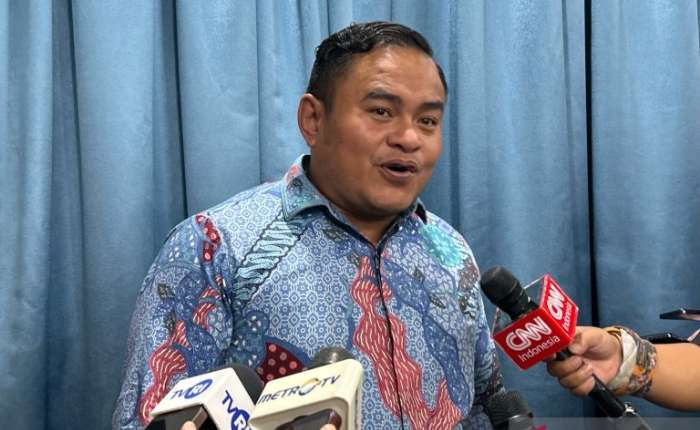
【本报讯】Trimegah Sekuritas Indonesia首席经济学家Fakhrul Fulvian表示,在全球收益率和油价高企、全球货币政策不确定性加剧的背景下,稳定盾币汇率不一定要依靠加息,印尼央行仍可进一步优化外汇掉期(FX swap)、境内无本金交割远期(DNDF),以及流动性和外资资金流动管理等工具。
“并非所有盾币面临的问题,都必须由整个经济体承担更高利率的代价。如果压力主要来自全球收益率、油价以及较高的外汇风险,就应采用更有针对性的工具。”Fakhrul周二在雅加达表示。
他指出,印尼央行已开始朝这一方向调整。2026年8月,印尼央行将基准利率(BI-Rate)维持在5.75%,同时将外汇掉期风险溢价减免激励扩大至银行外债融资和外国直接投资(FDI),此前该激励仅适用于证券投资流入。
“印尼央行开始将资金价格、外汇风险价格以及国内流动性区分开来,并非所有问题都必须通过BI-Rate解决。”他说。
对于本月举行的印尼央行理事会会议(RDG),Fakhrul预计BI-Rate将继续维持在5.75%。
Fakhrul同时指出,印度今年通过优惠掉期机制吸引外汇资金的经验值得印尼参考。印度储备银行(RBI)提供较具吸引力的对冲条件,并设置特定时间窗口,截至9月18日已吸引1436亿美元外汇资金流入。
不过,大规模资金流入也造成印度国内流动性过剩,迫使RBI进行流动性冲销。
Fakhrul认为,印尼无需完全复制印度模式,印尼央行可考虑临时提高现有对冲机制的优惠力度,尤其针对符合条件的新资金,并根据资金期限提供差异化激励。长期外债融资、母行融资、外国直接投资及长期证券投资,可获得高于短期资本的激励。
“资金愿意留在印尼的时间越长,印尼央行能够提供的汇率风险支持就可以越大。”他说。
不过,他提醒,政策设计必须避免资金在优惠机制结束后集中撤出,否则可能将外汇压力推迟至下一阶段。此外,过于优惠或持续时间过长,也可能吸引套利交易,并削弱私人部门发展外汇对冲市场的动力。
“这一机制应成为市场出现失衡时的桥梁,而不是永久取代市场机制。如果资本是因为基本面恶化而离场,再优惠的外汇机制也无法解决问题。”Fakhrul说。(asp)